

Portalone.net – Pasar keuangan Indonesia mendadak diguncang oleh sebuah tajuk berita yang membuat para pelaku pasar, investor ritel, hingga pengambil kebijakan menelan ludah. Morgan Stanley Capital International (MSCI), penyedia indeks global yang menjadi kiblat manajer investasi dunia, resmi memulai konsultasi publik untuk mereklasifikasi pasar saham Indonesia.
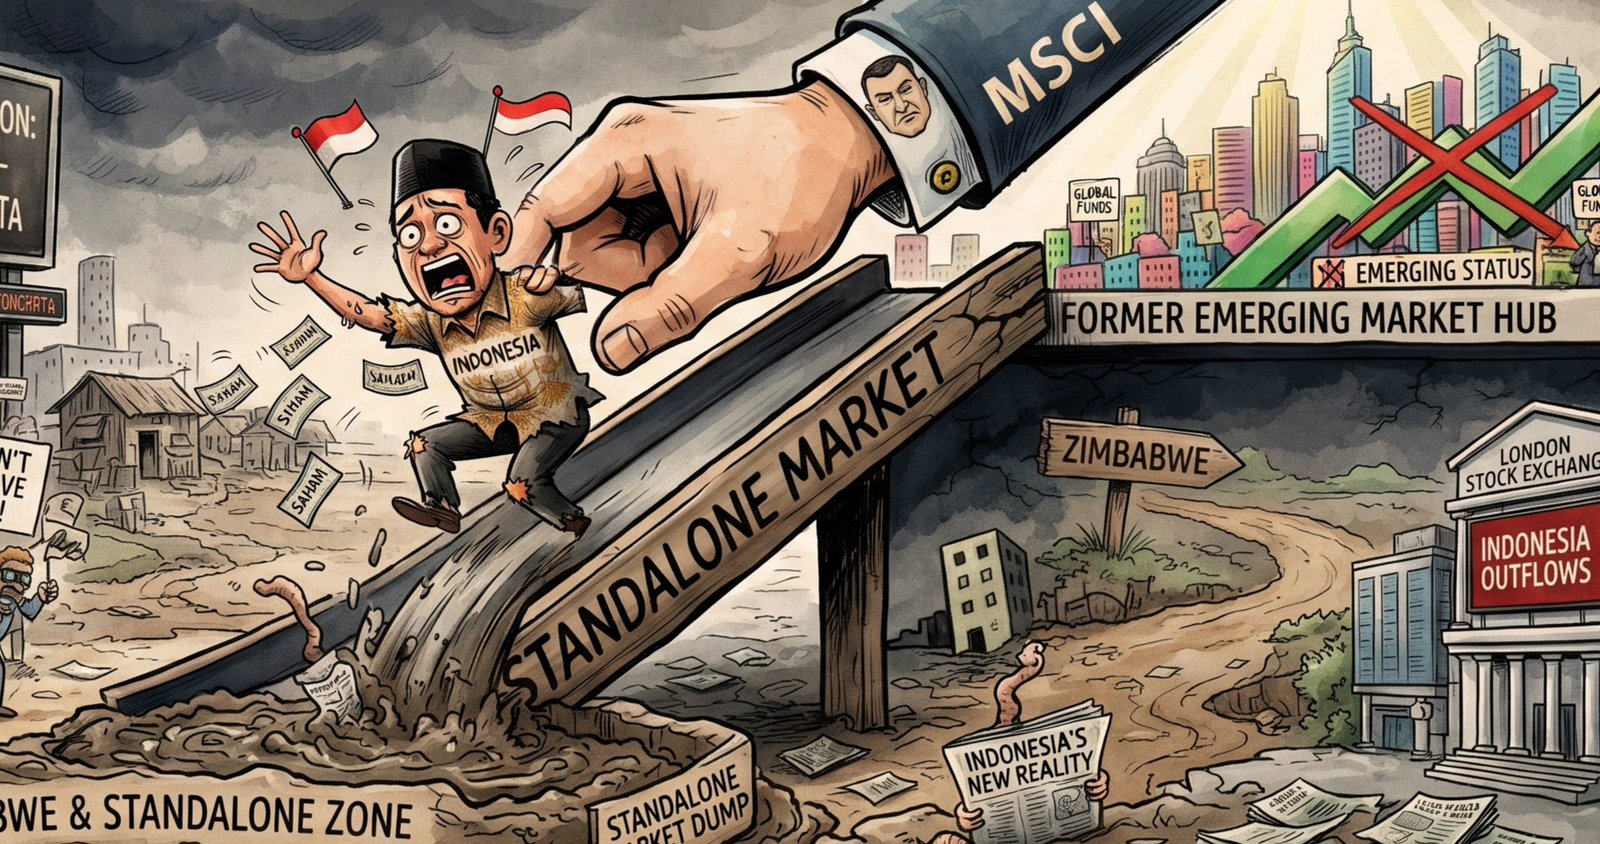
Ancamannya tidak main-main: Indonesia berpotensi dicopot dari status Emerging Market (Pasar Berkembang) dan diturunkan menjadi Standalone Market (Pasar Mandiri).
Sontak, perbincangan panas langsung meledak di lantai bursa. Pasalnya, jika skenario terburuk ini benar-benar terjadi pada pertengahan 2027 mendatang, bursa saham tanah air bakal satu kelompok dengan negara-negara seperti Zimbabwe dan Palestina.
Bagaimana sebuah raksasa ekonomi Asia Tenggara bisa terseret dalam pusaran wacana yang menyandingkannya dengan Zimbabwe? Berikut adalah bedah mendalam dari sudut pandang jurnalisme pasar keuangan profesional.
Langkah yang diambil MSCI bukanlah keputusan impulsif yang lahir dalam semalam. Berdasarkan pengumuman resminya, MSCI menyoroti berbagai catatan krusial terkait aspek kualitas pasar (market quality), transparansi, integritas, hingga kelayakan investasi (investability) di bursa domestik.
Dalam beberapa tahun terakhir, sorotan terhadap transparansi data kepemilikan saham, aturan free float, perlindungan investor minoritas, hingga likuiditas saham-saham lapis tertentu kerap menjadi diskursus di kalangan investor asing. Ketika akumulasi kekhawatiran tata kelola ini dinilai sudah melampaui batas toleransi indeks, MSCI akhirnya memilih opsi terbesarnya: membuka konsultasi publik terkait status Standalone.
Bagi investor awam, istilah Standalone Market mungkin terdengar netral. Namun, di kamus investasi global, status ini adalah “zona merah”. Negara yang masuk kategori Standalone biasanya adalah yurisdiksi yang memiliki hambatan struktural akut, isolasi pasar, atau masalah tata kelola yang membuat manajer investasi global kesulitan mengeksekusi dana secara leluasa.
Jika status Emerging Market dicabut dan Indonesia resmi menjadi Standalone Market, implikasinya sangat masif dan sistemik bagi perekonomian nasional:
- Eksodus Dana Pasif Global (Passive Outflows): Sebagian besar manajer investasi dunia mengelola dana triliunan dolar dengan berpatokan pada indeks MSCI Emerging Markets. Jika Indonesia keluar dari indeks tersebut, reksa dana global, dana pensiun, dan ETF wajib otomatis mendivestasi portofolio saham Indonesia mereka. Konsekuensinya? Tekanan jual masif di Bursa Efek Indonesia (BEI).
- Krisis Likuiditas dan Valuasi Valas: Hilangnya jangkar investor institusional asing akan membuat likuiditas pasar kering. Valuasi emiten-emiten berkapitalisasi besar (blue chip) berisiko mengalami re-rating (penurunan valuasi) secara berjamaah.
- Sentimen Psikologis: Meskipun saat ini pasar merespons dengan fluktuasi wajar dan aksi beli selektif sesaat, ancaman ini adalah alarm paling nyata bagi reformasi struktural pasar modal kita.
Menanggapi kegaduhan ini, pihak Bursa Efek Indonesia (BEI) angkat bicara untuk meredam kepanikan publik. Otoritas bursa menegaskan bahwa Standalone Market secara teknis bukanlah “kasta terendah”, melainkan klasifikasi khusus bagi pasar yang memerlukan perhatian dan penanganan khusus (special attention) dari ekosistemnya.
Secara fundamental ekonomi, Indonesia tentu jauh berbeda dibanding Zimbabwe—baik dari sisi PDB, ukuran kapitalisasi pasar, maupun kontribusi terhadap rantai pasok global. Ekonomi Indonesia masih tumbuh di kisaran 5%, inflasi terkendali, dan fondasi makroekonomi domestik tergolong kuat.
Namun, argumen makroekonomi saja tidak cukup untuk meluluhkan hati para pengindeks global. MSCI tidak sedang menilai pertumbuhan ekonomi riil semata, melainkan mekanisme pipa air investasi: seberapa bersih, transparan, adil, dan mudah uang asing masuk serta keluar dari bursa kita.
Wacana penyetaraan dengan Zimbabwe ini harus dibaca oleh para pemangku kepentingan mulai dari Otoritas Jasa Keuangan (OJK), BEI, hingga para emiten—bukan sebagai bentuk penghinaan internasional, sondern sebagai pukulan telak penyadar (wake-up call).
Masa waktu konsultasi yang diberikan MSCI hingga pertengahan tahun depan adalah jendela emas bagi Indonesia untuk membuktikan bahwa tata kelola pasar modal kita menjunjung tinggi standar internasional. Jika regulasi, transparansi informasi, dan perlindungan investor tidak segera diperketat dan dibenahi secara radikal, bukan tidak mungkin cap “turun kasta” ini berubah dari sekadar ancaman menjadi kenyataan pahit yang merusak reputasi finansial nusantara.
Pasar saham Indonesia sedang diuji di atas meja operasi global. Pertanyaannya sekarang: beranikah kita melakukan pembedahan total demi menyelamatkan marwah bursa tanah air?